


Krediitarve
- Table of contents
- Krediitarve
- 01 Mis on kreeditarve
- 02 Krediitarve kasutamine
- 03 Krediitarve struktuur Docruras
- 04 Integratsioon EDI-ga
01 Mis on kreeditarve
- Krediitarve on müüja poolt ostjale väljastatav äri- ja raamatupidamisdokument, millega vähendatakse eelnevalt väljastatud arve tasumisele kuuluvat summat.
- Tüüpilised põhjused on tagastamised, koguse või hinna korrigeerimised, allahindlused, soodustused või muud esialgse arvega seotud kohandused.
- EDI-s on krediitarve elektrooniline äridokument, mis sarnaneb arvega, kuid negatiivsete koguste ja/või summadega, nii et ERP-süsteemid uuendavad automaatselt nõudeid, kohustusi ja käibemaksu.
02 Krediitarve kasutamine
Krediitarveid kasutatakse tüüpilistes ärisituatsioonides:
- Tagastatud või kahjustatud kaup – osa tarnitud kaubast või kogu kaup tagastatakse; müüja väljastab tagastatud koguse kohta krediitarve uue „negatiivse“ arve asemel.
- Hinna või koguse korrigeerimine – algsel arvel oli vale ühikuhind, maksumäär, allahindlus või kogus ning seda tuleb parandada, säilitades samal ajal selge auditeerimisjälje.
- Boonused ja tagasiulatuvad allahindlused – ostja täidab kokkulepitud tingimused (käive, makse distsipliin jne) ja müüja annab tagantjärele allahindluse krediitarvega, vähendades tasumisele kuuluvat kogusummat.
- Teenuse taseme või kvaliteediga seotud probleemid – kui müüja hüvitab ostjale (nt viivituste, kvaliteediprobleemide) arvel näidatud summat vähendades, dokumenteeritakse see läbipaistvuse ja maksustamise eesmärgil sageli krediitarvega.
- Paljudes jurisdiktsioonides on krediitarve vajalik algse arvega seotud käibemaksu ja tulu õiguslikuks vähendamiseks.
03 Krediitarve struktuur Docruras
Peamised elemendid:
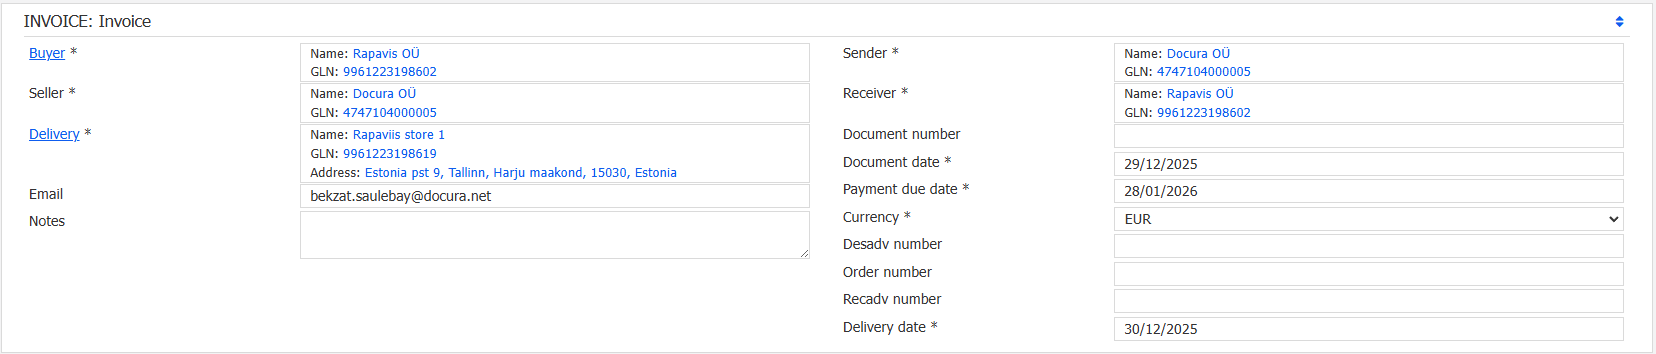
- Osapooled – Ostja, Müüja ja Tarneaadressi väljad identifitseerivad kaubanduspartnerid (nt Rapavis OÜ ostjana, Docura OÜ müüjana ja konkreetne kauplus tarnekohana).
- Dokumendi metaandmed – dokumendi number, dokumendi kuupäev, maksetähtaeg, valuuta (EUR) ja tarnekuupäev tagavad jälgitavuse ja seovad krediitarve äriprotsessi ja algse arvega.
- Reatoa andmed – kauba kirjeldus, GTIN, tarnija kaubakood ja mõõtühik kirjeldavad krediteeritavat toodet.
- Negatiivne kogus – koguseks on seatud -1, mis tehniliselt tähendab, et üks ühik eemaldatakse eelnevalt arveldatud kogusest.
- Summad ja käibemaks – neto hind on positiivne, kuid neto summa, maksu summa ja brutokogusumma on negatiivsed, seega dokumendi koguväärtus on selles näites -4.33 EUR.
- Kuna struktuur peegeldab tavalist arvet, saavad Docura ja partnerite ERP-süsteemid krediitarvet automaatselt töödelda ja vastupidised raamatupidamise kanded postitada.
Esimene Docura ekraan näitab krediitarvet, mis näeb peaaegu identne välja müügiarvega, kuid esindab negatiivset korrigeerimist.

Teine Docura ekraan keskendub ühele krediidireale ja sellest tulenevatele kogusummadele.
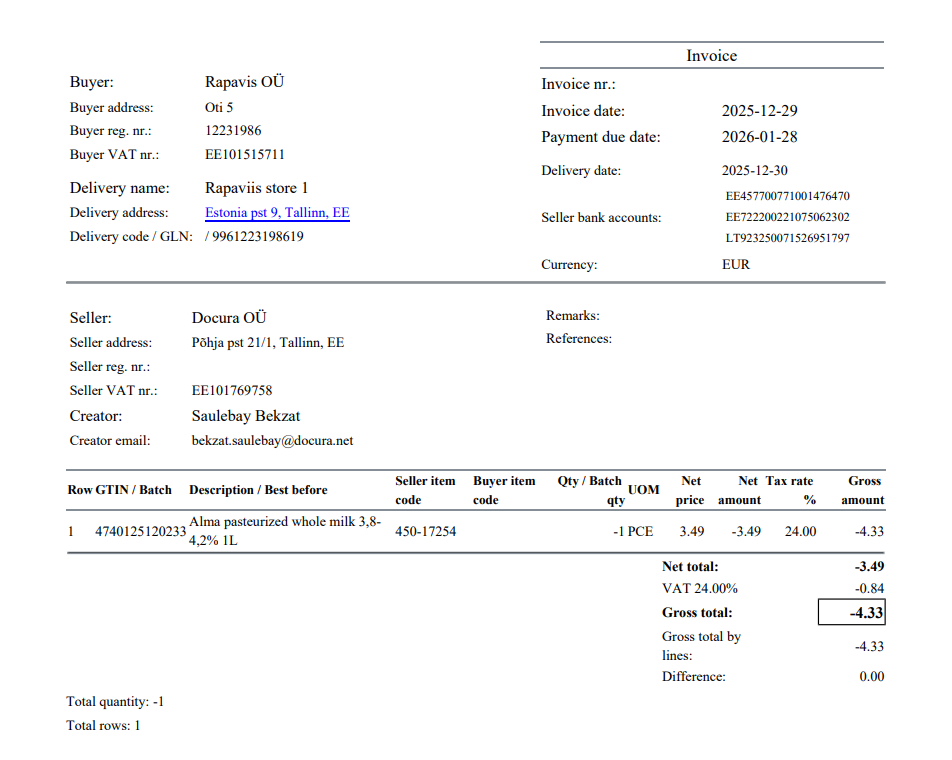
- Kogus: -1 tükk „Alma pastöriseeritud täispiima 3,8–4,2“.
- Neto hind: 3.490 EUR; kogusega -1 muutub see neto summaks -3.49 EUR.
- Käibemaks: 24% maksumääraga on käibemaks -3.49 EUR-ilt -0.84 EUR (ümardatud).
- Bruto kogusumma: neto summa -3.49 EUR + maksu summa -0.84 EUR = -4.33 EUR.
- See tähendab, et ostja kohustus ja müüja nõue vähenevad mõlemad 4.33 EUR võrra võrreldes algse arvega, samas kui käibemaks on maksuaruannetes korrigeeritud -0.84 EUR võrra.
04 Integratsioon EDI-ga
- EDI keskkonnas järgib kreeditarve sama automatiseeritud voogu nagu arve, kuid negatiivsete KOGUSE väärtustega.
- Standardvormingud – kreeditarveid vahetatakse sellistes vormingutes nagu EDIFACT, XML (sh Docura XML), Peppol BIS või muud partnerite vahel kokku lepitud standardid.
- Viide algsele arvele – EDI sõnum sisaldab tavaliselt algse arve numbrit, et mõlemad ERP-süsteemid saaksid kreeditarve sobitada ja paranduse automaatselt rakendada.
- Müüja ERP genereerib kreeditarve ja saadab selle EDI pakkuja (Docura) kaudu.
- Docura valideerib ja vajadusel teisendab dokumendi ning edastab selle ostjale.
- Ostja ERP impordib kreeditarve, seob selle algse arvega ja uuendab raamatupidamiskirjeid (ostuvõlad/müüginõuded ja käibemaks) ilma käsitsi andmesisestuseta.
See automatiseerimine tagab äripartnerite vahel ühtsed saldod ja pakub selge, auditeeritava ajaloo kõigist algarvete parandustest.
Source version: 21 · Status: fresh · Roman Startsev